
Đại biểu Vương Quốc Thắng, đại biểu Quốc hội đơn vị thành phố Đà Nẵng thảo luận tại Hội trường chiều 29/10 (Ảnh: Quốc hội)
Xác định đúng đối tượng, ngăn chặn trục lợi chính sách
Về tiêu chí xác định doanh nghiệp nhỏ và vừa (DNNVV), đại biểu Vương Quốc Thắng cho rằng, dự thảo Luật chuyển từ tiêu chí “số lao động đóng bảo hiểm xã hội” sang “số lao động sử dụng bình quân năm”, đồng thời nâng ngưỡng xác định lên không quá 300 lao động sử dụng bình quân năm trước liền kề. Tuy nhiên, việc áp dụng tiêu chí này có thể gây khó khăn trong kiểm tra, đối soát và tiềm ẩn nguy cơ bị lợi dụng thông qua việc sử dụng lao động thời vụ hoặc thuê ngoài dịch vụ để đáp ứng điều kiện thụ hưởng chính sách.
Bên cạnh đó, sự phát triển của kinh tế số và xu hướng tự động hóa khiến nhiều doanh nghiệp công nghệ có số lượng lao động ít nhưng doanh thu và giá trị gia tăng lớn. Vì vậy, đại biểu đề nghị nghiên cứu quy định các tiêu chí khung trong Luật, giao Chính phủ quy định ngưỡng cụ thể và điều chỉnh linh hoạt theo từng thời kỳ, phù hợp với thực tiễn phát triển.
Đại biểu cũng kiến nghị bổ sung tiêu chí về tính độc lập của doanh nghiệp, loại trừ các công ty con do doanh nghiệp lớn hoặc tập đoàn kinh tế sở hữu trên 50% vốn điều lệ hoặc nắm quyền chi phối, nhằm ngăn chặn tình trạng doanh nghiệp lớn “núp bóng” DNNVV để hưởng chính sách hỗ trợ. Quy định này cần đồng bộ với hành vi bị nghiêm cấm cố ý chia, tách doanh nghiệp để hưởng hỗ trợ tại khoản 5 Điều 7 của dự thảo Luật.
Đối với doanh nghiệp công nghệ và DNNVV khởi nghiệp sáng tạo, đại biểu đề xuất nghiên cứu bổ sung tiêu chí phân loại dựa trên giá trị gia tăng hoặc tỷ lệ chi phí nghiên cứu và phát triển (R&D) trên doanh thu. Qua đó, chính sách hỗ trợ có thể phản ánh sát hơn đặc thù hoạt động của từng nhóm doanh nghiệp, khuyến khích đổi mới sáng tạo và nâng cao hiệu quả phân bổ nguồn lực.
Tháo gỡ vướng mắc về mặt bằng, bảo đảm quản lý chặt chẽ tài sản công
Đối với chính sách hỗ trợ tiếp cận mặt bằng sản xuất, đại biểu cho rằng cần bảo đảm sự linh hoạt trong tổ chức thực hiện, phù hợp với điều kiện thực tế của từng địa phương.
Theo dự thảo Luật, khu công nghiệp, cụm công nghiệp thành lập mới sau ngày Luật có hiệu lực phải bố trí diện tích đất dành cho DNNVV thuê, thuê lại theo mức quy định; đồng thời giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu kể từ ngày ký hợp đồng thuê đất.
Đại biểu đề nghị không quy định cứng các chỉ tiêu về diện tích bình quân 20 ha, tỷ lệ 5% diện tích khu công nghiệp, cụm công nghiệp hoặc mức giảm tối thiểu 30% trong Luật. Thay vào đó, nên giao HĐND cấp tỉnh căn cứ quy hoạch, quỹ đất thực tế và khả năng cân đối ngân sách để quyết định diện tích đất và mức hỗ trợ phù hợp. Cách tiếp cận này cũng bảo đảm tính thống nhất với quy định tại khoản 3 Điều 10 của dự thảo Luật về thẩm quyền quyết định định mức đầu tư và diện tích đất dành cho DNNVV đối với hạ tầng được Nhà nước hỗ trợ đầu tư.
Một vấn đề khác được đại biểu quan tâm là cơ chế quản lý tài sản hình thành từ nguồn ngân sách địa phương hỗ trợ đầu tư hạ tầng. Theo đại biểu, quy định tại điểm b khoản 1 Điều 10 và khoản 6 Điều 5 của dự thảo Luật chưa làm rõ đầy đủ chủ sở hữu và cơ chế quản lý đối với nhóm tài sản này. Việc loại trừ tài sản khỏi phạm vi điều chỉnh của pháp luật về quản lý, sử dụng tài sản công có thể tạo ra khoảng trống pháp lý, tiềm ẩn nguy cơ thất thoát nguồn lực nhà nước.
Do đó, đại biểu đề nghị bỏ quy định loại trừ tài sản công tại điểm b khoản 1 Điều 10, bảo đảm tài sản hình thành từ nguồn hỗ trợ ngân sách được quản lý theo đúng pháp luật về tài sản công và đất đai. Trường hợp cần cơ chế đặc thù để khuyến khích đầu tư hạ tầng, dự thảo Luật cần quy định rõ chủ sở hữu, phương thức quản lý, khai thác và chế độ báo cáo, đồng thời chỉnh lý các điều khoản liên quan để bảo đảm thống nhất.
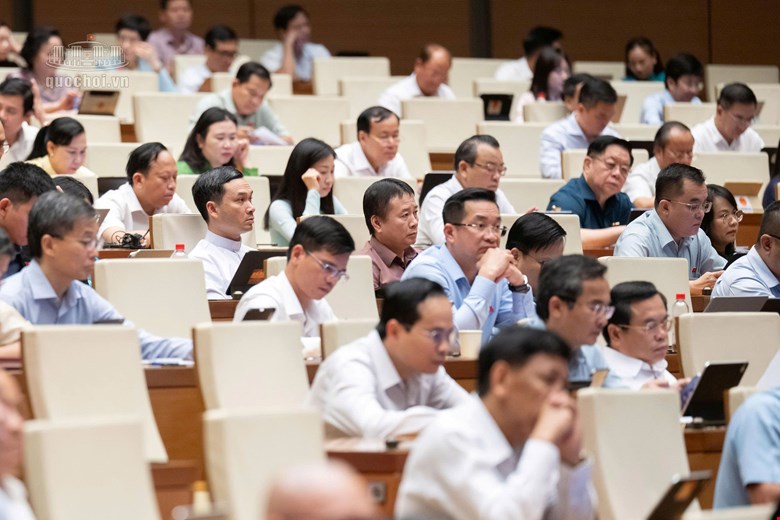
Đại biểu Quốc hội Đoàn Đà Nẵng tham dự phiên thảo luận tại Hội trường chiều 29/10 (Ảnh: Quốc hội)
Bảo đảm đồng bộ chính sách thuế, rõ ràng về thời điểm áp dụng
Về chính sách thuế, đại biểu Vương Quốc Thắng cho rằng cần bảo đảm sự thống nhất giữa dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa với pháp luật về thuế, tránh phát sinh chồng chéo hoặc khó khăn trong quá trình thực hiện.
Cụ thể, Điều 33 của dự thảo Luật sửa đổi một số quy định liên quan đến thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân, trong đó có nội dung nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng. Tuy nhiên, dự thảo chưa có nội dung sửa đổi tương ứng đối với chính sách ưu đãi miễn thuế 3 năm tại khoản 2 Điều 9.
Đại biểu đề nghị nghiên cứu bổ sung nội dung sửa đổi Luật Thuế thu nhập doanh nghiệp tại Điều 33 hoặc chuyển quy định cụ thể về ưu đãi thuế sang luật thuế đang được sửa đổi, nhằm tập trung các quy định về ưu đãi thuế trong hệ thống pháp luật chuyên ngành, bảo đảm tính đồng bộ và thuận lợi trong tổ chức thực hiện.
Đáng chú ý, khoản 1 Điều 34 quy định Luật có hiệu lực từ ngày 1/7/2027, trong khi khoản 1 và khoản 2 Điều 33 dự kiến áp dụng từ kỳ tính thuế năm 2026. Theo đại biểu, việc áp dụng chính sách cho kỳ tính thuế đã kết thúc trước thời điểm Luật có hiệu lực có thể phát sinh vướng mắc trong kê khai bổ sung, điều chỉnh và hoàn thuế.
Vì vậy, cần bổ sung quy định chuyển tiếp cụ thể về xử lý số thuế đã kê khai, nộp và quyết toán, bảo đảm quyền lợi hợp pháp của người nộp thuế, đồng thời tạo thuận lợi cho cơ quan thuế trong quá trình thực hiện.

Quang cảnh phiên thảo luận chiều 29/10 (Ảnh: Quốc hội)
Bảo đảm nguồn vốn hỗ trợ doanh nghiệp không bị gián đoạn
Liên quan đến phương án xử lý các quỹ hỗ trợ DNNVV và nguồn vốn tín dụng, đại biểu cho rằng việc rà soát, sáp nhập hoặc giải thể Quỹ Phát triển doanh nghiệp nhỏ và vừa cần đi đôi với việc xác định rõ cơ chế tài chính thay thế, tránh làm gián đoạn hoạt động hỗ trợ doanh nghiệp.
Theo khoản 2 Điều 35 của dự thảo Luật, Quỹ Phát triển doanh nghiệp nhỏ và vừa sẽ được rà soát để xem xét sáp nhập hoặc giải thể. Tuy nhiên, các quy định về nguồn vốn tín dụng chính sách và nguồn vốn của các quỹ tài chính nhà nước ngoài ngân sách tại điểm a khoản 2 Điều 8 vẫn cần được cụ thể hóa về định chế và công cụ tài chính thay thế.
Đại biểu đề nghị nghiên cứu quy định rõ cơ chế tài chính thay thế, có thể xem xét phương án ủy thác thông qua Ngân hàng Chính sách xã hội hoặc Quỹ Đầu tư phát triển địa phương, phù hợp với chức năng, năng lực và điều kiện thực tế.
Đồng thời, cần bổ sung quy định chuyển tiếp chặt chẽ tại khoản 2 Điều 35, bảo đảm xử lý đầy đủ nghĩa vụ pháp lý, công nợ, tài sản và kế thừa các hợp đồng cho vay, bảo lãnh tín dụng đang có hiệu lực. Việc tổ chức lại các quỹ phải bảo đảm quyền, lợi ích hợp pháp của doanh nghiệp đang thụ hưởng, không làm gián đoạn các cam kết tài chính đã được xác lập.
Đại biểu cho rằng, hoàn thiện các nội dung này sẽ góp phần xây dựng môi trường kinh doanh minh bạch, công bằng; bảo đảm nguồn lực hỗ trợ đến đúng đối tượng, đúng mục tiêu; qua đó phát huy vai trò của doanh nghiệp nhỏ và vừa trong phát triển kinh tế, tạo việc làm và thúc đẩy đổi mới sáng tạo.